30代年収700万は勝ち組か?手取りと生活レベルの現実【2026最新】
国税庁の「民間給与実態統計調査」や各種転職動向データを見渡すと、30代で大台の「年収700万円」に到達するビジネスパーソンは、同世代のなかでも確実に一目置かれるポジションに位置しています。世間一般では「アッパーミドル」「勝ち組」と称されることも少なくありません。しかし、現場の当事者たちにマイクを向けると、「想像していたほど贅沢はできない」「毎月の収支がカツカツで不安が消えない」といった苦悩の声が次々と上がります。
名目上の年収と日々の暮らしの実感との間に、なぜこれほど残酷なギャップが生じるのでしょうか。2026年現在の税制や社会保険料の負担、物価高の影響を踏まえながら、独身・子持ち別のリアルな生活水準から、年収700万円に到達できる業界・職種のキャリア戦略まで、取材現場のファクトに基づいて徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:30代で年収700万円に達する割合は全体の約6〜7%に過ぎず、客観的な統計上は間違いなく上位層(勝ち組)に位置する。
- 要点2:年間の額面700万円に対するリアルな手取り額は約520万〜540万円。税金・社会保険料の高負担や教育費・住宅ローンの重圧が「生活がきつい」と感じる元凶。
- 要点3:世帯構成(独身か片働き子持ちか)で生活のゆとりは激変するため、額面の数字ではなく固定費の最適化と資産形成(新NISA等)の連動が不可欠。
【2026年最新データ】30代年収700万は上位何%?平均年収・中央値との決定的な格差
額面700万円という数字は、同世代のなかでどれほどの立ち位置にあるのでしょうか。国税庁や厚生労働省の最新賃金データ、各種大手転職サービスの追跡調査を統合すると、2026年時点における30代平均年収中央値の実態が鮮明に浮かび上がります。
現在、30代前半(30〜34歳)の平均年収は約420万〜430万円、中央値は約380万円前後にとどまります。30代後半(35〜39歳)になると平均年収は約460万〜480万円まで上昇しますが、それでも中央値は約420万〜430万円近辺を推移しています。つまり、30代全体のボリュームゾーンは400万円前後に集中しているのが日本の給与構造の冷徹な事実です。
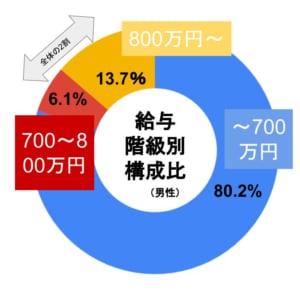
これらと比較した際、30代年収700万割合は世代全体でわずか約6.5%前後。男女別に見ると、男性で約8〜10%、女性では約2〜3%という極めて狭き門です。100人いれば上位6〜7人しか到達できない計算であり、統計上、30代年収700万勝ち組という表現は決して大げさな誇張ではありません。社内の昇進レースを最速で駆け上がったエース社員や、成長産業で専門スキルを武器に実績を積み上げたプロフェッショナルだけが手にする特別な切符といえます。

手取り額と生活レベルのリアル|独身と子持ち世帯で激変する懐事情
統計上は上位層でありながら、なぜ生活の厳しさを訴える人が後を絶たないのでしょうか。その最大の要因は、額面給与と実際の手取り額の乖離にあります。年収700万税金社会保険料の控除額を詳細に試算すると、健康保険、厚生年金、雇用保険、さらに所得税・住民税が容赦なく差し引かれ、年間で約160万〜180万円が天引きされます。
結果として残る30代年収700万手取りは、年間で約520万〜540万円。ボーナスが年間4か月分(約180万円)支給される企業の場合、月々の手取り額は約30万〜33万円、ボーナス手取りが1回あたり約70万円強という計算になります。年俸制でボーナスがない場合でも、月々の手取りは約43万〜45万円です。このキャッシュフローのなかで、独身者と子持ちファミリー層の30代年収700万生活レベルは完全に二極化します。
| 世帯タイプ | 月々の実質手取り目安 | 住居費・固定費の目安 | 編集部の見解・生活実感 |
|---|---|---|---|
| 独身(単身者) | 約32万〜44万円 (賞与配分による) | 家賃:11万〜14万円 貯蓄・投資:10万〜15万円 | 極めて余裕あり。趣味や自己投資、外食を惜しまず、年間150万円以上の資産形成が可能。 |
| 夫婦共働き (DINKS・子なし) | 世帯計:60万〜70万円 (配偶者収入合算) | 住居費:18万〜22万円 貯蓄・投資:20万〜25万円 | 都心型ハイライフ。都心好立地マンションの購入や高頻度の旅行・外食を無理なく両立できる黄金期。 |
| 片働き・子持ち (配偶者+子2人) | 約31万〜43万円 (扶養控除加味) | 住居費:14万〜17万円 教育・食費:12万〜15万円 | カツカツの警戒水域。住宅ローン返済と教育費が家計を圧迫。贅沢は難しく、貯蓄ペースが著しく鈍化。 |
独身の場合、30代年収700万独身家賃の適正相場は手取り月収の3割前後となる11万〜13万円。この予算があれば、東京都心でもアクセス良好な1LDKや築浅マンションに余裕を持って住むことができます。食費や交際費に月10万円を使い、趣味に没頭したとしても毎月10万円以上の貯蓄や投資信託への積み立てが可能であり、「お金に困る」という感覚はまず生まれません。
一方、状況が一変するのが「片働きで子どもがいる世帯」です。30代年収700万子持ち住宅ローンの借入額として、金融機関からは5,000万〜6,000万円前後の融資枠が提示されがちですが、金利上昇傾向にある昨今の情勢下で6,000万円フルローンを組むと、月々の返済額は管理費・修繕積立金込みで16万〜18万円に達します。手取り月収30万円台半ばから住居費を引けば、残りは15万円前後。ここから食費、光熱費、通信費、日用品費、そして子どもの習い事や教育費を捻出すると、月末にはほとんど手元に残りません。「高年収のはずなのに、ファミレスでの外食すら躊躇する」という自虐的な声が出るのは、まさにこの固定費設定に原因があります。
一般に知られていない盲点とネットの誤解|「意外ときつい」と言われる3大要因
ネット上の掲示板やSNSでは、「年収700万で生活苦を訴えるのは甘え」「単なる見栄による浪費」と一刀両断されるケースが散見されます。しかし、家計調査や社会保険制度の構造を掘り下げると、構造的に30代年収700万きつい理由が存在することが見えてきます。
第1の要因は、各種公的補助における支援の目減りです。かつて話題となった年収700万児童手当所得制限については、2024年10月の児童手当法改正によって所得制限が撤廃されたため、現在では給付そのものがゼロになる事態は回避されています。しかし、高等学校等就学支援金(高校無償化)の判定においては、世帯年収や課税所得要件によって一部制限や対象外となるラインが依然として意識されます。さらに、高校生年代の扶養控除の見直し議論など、税制改正による「中所得〜アッパーミドル層の実質的な負担増」は年々加速しています。
第2の要因は、2026年時点において完全に定着した物価高と実質賃金の伸び悩みです。食料品や日用品、エネルギー価格の上昇に加え、少子化対策財源としての「子ども・子育て支援金」の上乗せ徴収など、社会保険料の負担率は過去最高水準で推移しています。額面給与が多少上がっても、手取りの実質購買力は過去10年と比べて確実に削られているのです。
第3の要因は、社会心理学で「ラチェット効果」や「相対的剥奪感」と呼ばれる消費行動の罠です。年収700万円に達すると、勤務先の同僚や取引先の生活水準に引っ張られ、無意識のうちに消費基準が上がります。都心近郊のタワーマンション購入、マイカーのグレードアップ、そして何より過熱する「中学受験」への参入です。子ども1人あたり月5万〜10万円の塾代が加わった瞬間、家計の防衛ラインは一気に崩壊します。
【実態検証】利用者の生の声と現場目線で見えたリアル
現場取材と当事者へのヒアリングから、年収700万円世帯のリアルな日常を浮き彫りにしてみましょう。大手通信キャリアに勤務する男性A氏(35歳・独身・都内在住)は、自身の生活を次のように語ります。
「30代前半で年収700万円を超えたときは、正直『勝ち組に入った』という高揚感がありました。目黒区の家賃13万円の部屋に住み、週末はサウナや旅行、友人と高級焼肉に行くなど自由に楽しんでいます。新NISAでも毎月10万円オルカンを積み立てており、お金のストレスはほぼゼロです。独身でいる限り、年収700万円は最高にコストパフォーマンスが良いゾーンだと感じます」(A氏の手記より)
対照的に、重い吐息を漏らすのは都内の中堅IT企業で課長職を務めるB氏(38歳・妻専業主婦・長男小学4年・長女小学2年)です。
「世間からは高給取りと思われますが、実態は火の車です。3年前に郊外に5,500万円の新築マンションを購入し、月々のローン返済が15万円。長男が中学受験塾に通い始めて毎月6万円が消え、来年には長女も通塾予定です。税金が高くて手取りは月33万円程度しか残らないため、私の小遣いは月2万5,000円。昼食はコンビニのパンで済ませ、飲み会も断る日々です。『パパは年収700万もあるのに、なんで旅行に行けないの?』と子どもに無邪気に聞かれたときは言葉に詰まりました」(B氏へのインタビューより)
このように、同じ「30代年収700万」という看板を背負っていても、家族形態や固定費の選択ひとつで、天国と地獄ほどの体感差が生まれているのが2026年の偽らざる真実です。
30代で年収700万へ到達できる業界・職種と2026年転職トレンド
もし現在、年収400万〜500万円台にとどまっており、早期に年収700万円の壁を突破したいと考えた場合、どのようなルートが存在するのでしょうか。日本企業の給与体系は、個人の能力以上に「どの業界・どの職種に身を置いているか」によって上限値がおおむね決まります。
30代年収700万狙える業界職種として、代表的なフィールドは以下の通りです。
- 総合商社・専門商社:30代前半で主任・係長クラスに昇格した段階で700万〜1,000万円超に到達。
- IT・SaaS・AIメガベンチャー:プロダクトマネージャー(PdM)、フルスタックエンジニア、エンタープライズ向けセールス職は30代前半で700万〜900万円が標準レンジ。
- 外資系・日系コンサルティングファーム:シニアアソシエイトからマネージャー昇格前後のタイミングで確実に700万〜1,000万円ラインを突破。
- 金融(メガバンク・生損保・証券):30代中盤の調査役・課長代理クラスで700万〜850万円前後。
- 製薬・医療機器(MR・開発):日系・外資問わず、30代中盤でインセンティブを含めて700万〜900万円水準。
- 大手製造業(自動車・電機・化学):年功序列が残るものの、主任・係長級へ昇格する35歳前後で残業代込み700万円に到達。
2026年の転職市場においては、メンバーシップ型の一括採用から「ジョブ型雇用」への移行が進んでおり、ポテンシャル採用が通用するのは事実上20代後半までです。30代で年収700万円以上を勝ち取るには、「再現性のある事業推進力」や「専門特化したスキルセット」の提示が必須条件となります。
キャリアアップを図る際、30代年収700万転職エージェント評判を精査すると、総合型の大手サービスだけでなく、ハイクラス特化型(ビズリーチ、リクルートダイレクトスカウト、JACリクルートメント等)の活用が定石となっています。現場のキャリアコンサルタントによると、「年収600万円以上の現職者はスカウトプラットフォームで職務経歴書を磨き、複数のヘッドハンターから非公開求人を引き出して比較検討するのがもっとも年収アップの打率が高い」と証言しています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
年収700万円というポジションを享受し、持続的な幸福を得られる人と、逆に家計破綻の危機に瀕する人には明確な分岐点が存在します。行動経済学や資産防衛の観点から導き出した判断基準は以下の通りです。
【年収700万円の環境を最大限に活かせる人】
・独身、もしくは共働きで世帯年収1,000万円以上を維持できるカップル。
・住居費を手取り月収の25%以下(単身なら10万〜12万円、ファミリーなら13万〜15万円)に抑え込める人。
・見栄消費(高級車、ブランド品、見合わないタワマン)を排し、毎月の余剰資金を新NISAやiDeCoなどインデックス投資へ規律正しく回せる人。
【危険信号!生活水準の設計に慎重になるべき人】
・片働き世帯で子どもが2人以上おり、2人とも中学からの私立進学を前提としている人。
・変動金利の限界まで借入枠を広げ、6,000万円以上の住宅ローンを1馬力で組もうとしている人。
・ボーナス(賞与)を日常の生活費補填やローン返済に組み込んでいる人(業績悪化時に即座に破綻リスクが生じます)。

【30代年収700万】に関するよくある質問(FAQ)
Q1:30代で年収700万円の場合、手取りで月いくらになりますか?ボーナスがない年俸制の場合は?
A1:年間の手取り額は約520万〜540万円です。ボーナスが年間4か月分ある一般的な企業の場合、月々の手取りは約30万〜33万円、夏冬のボーナス手取りが各70万〜75万円程度となります。ボーナスなしの年俸制(12分割)の場合は、月々の手取りが約43万〜45万円前後となります。
Q2:独身で年収700万円なら、どんな生活ができますか?年間いくら貯金できますか?
A2:家賃12万円前後の都心好立地マンションに住み、外食や趣味に月10万円近く使っても、毎月8万〜10万円の貯蓄が可能です。ボーナスの大半を貯金や投資に回せば、年間で150万〜200万円程度の資産形成が十分に狙える極めて恵まれた生活レベルです。
Q3:年収700万円の家庭は、子どもの私立中学受験を無理なく目指せますか?
A3:片働きで年収700万円(手取り約530万円)の場合、子ども1人の私立中学進学(年間の学費・塾代約100万〜150万円)でも家計は相当厳しくなります。子ども2人以上の中学受験を希望する場合は、配偶者がパートや正社員として働き、世帯年収を850万〜1,000万円以上へ引き上げる共働き戦略が強く推奨されます。
まとめ:年収の額面にとらわれず「手残り」と「幸福度」を最大化する戦略
30代で年収700万円というポジションは、同世代の上位約6〜7%に君臨する間違いのないステータスです。しかし、2026年現在の厳しい税制、社会保険料の負担増、そして物価高という三重苦のなかでは、「700万あるから将来安泰」という神話は完全に崩壊しています。
真の勝ち組とは、額面の数字の大きさを誇る人ではなく、手取り収入に見合った身の丈の固定費を維持し、確固たる資産形成の基盤を築ける人です。独身であれば余剰資金を賢く投資に回して早期の経済的自由を目指すこと。子持ち世帯であれば無謀な住宅ローンや教育課金を避け、共働きによって世帯手取りを底上げすること。額面の数字という「見栄」を捨て、手元に残るキャッシュと家族の幸福度を最大化する冷静なマネープランこそが、激動の時代を勝ち抜く決定打となります。 (出典: 30 代 年収 700 万(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
