年金の平均受給額はいくら?手取りの現実と夫婦の格差【2026年最新】
物価高が家計を圧迫し続ける2026年、現役世代からシニア層まで共通して抱える最大の関心事が「老後に公的年金だけで暮らしていけるのか」という問題です。毎年の改定によって支給額が見直されるものの、送られてくる年金振込通知書の額面を見て胸をなでおろしたのも束の間、実際に口座へ振り込まれる「手取り額」の少なさに驚く人は後を絶ちません。
公的年金は、加入していた制度(国民年金か厚生年金か)や現役時代の年収、加入月数によって受給額に大きな格差が生じます。厚生労働省の最新データをもとに、国民年金と厚生年金の平均受給額のリアルな実態をはじめ、世帯属性別の格差、手取り額の計算メカニズム、さらには受給開始時期による損益分岐点まで、わかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年時点の厚生年金平均月額は約14.5万円、国民年金(満額)は約6.8万円となっており、加入制度や就労形態による格差が鮮明。
- 要点2:年金も給与と同じく税金や社会保険料が約10〜15%天引きされるため、額面15万円でも実際の手取りは約13万円前後に目減りする。
- 要点3:標準的な夫婦世帯の平均受給額は月約23万円だが、ゆとりある老後生活費(月約38万円)を賄うには繰り下げ受給や私的年金の活用が不可欠。
【2026年最新】公的年金の平均受給額一覧|厚生年金と国民年金の月額差
公的年金の給付水準は、マクロ経済スライドや賃金・物価の変動に合わせて毎年見直されています。2026年現在の公的年金受給額における全国平均データを確認すると、自営業やフリーランスが中心の「国民年金(老齢基礎年金)」と、会社員や公務員が加入する「厚生年金(老齢厚生年金)」の間には歴然とした差が存在します。
現在公表されている最新統計に基づく平均月額は以下の通りです。
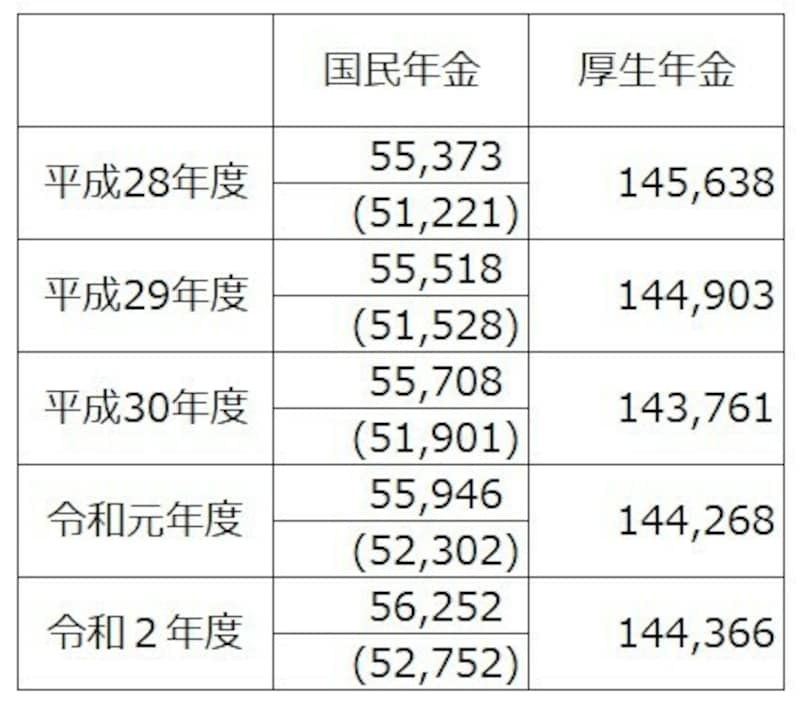
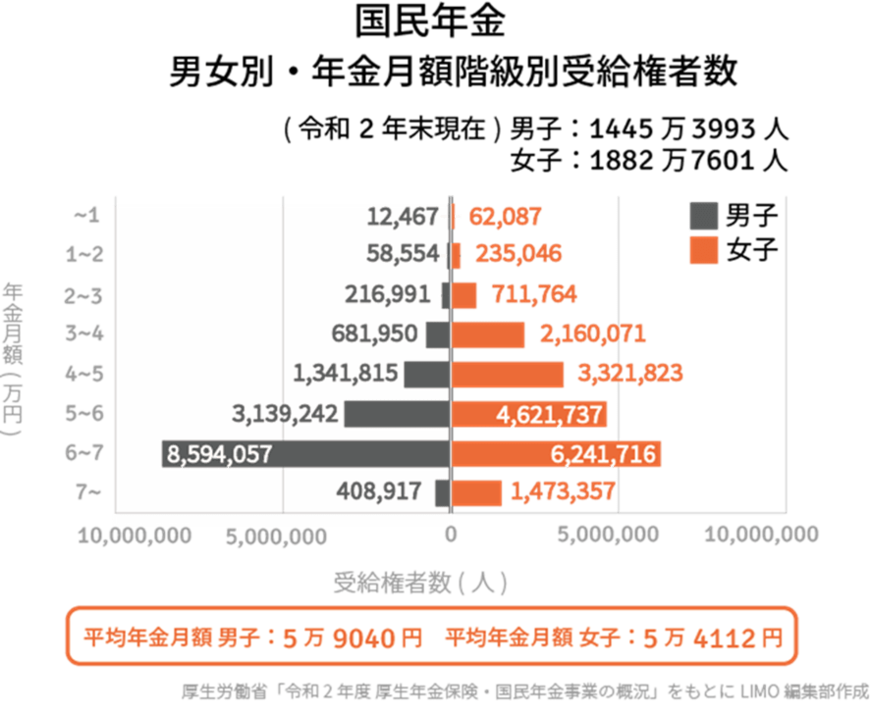
- 国民年金(老齢基礎年金)の平均受給額:月額 約5万6,000円(満額支給の場合は月額約6万8,000円)
- 厚生年金(老齢厚生年金・基礎年金含む)の平均受給額:月額 約14万5,000円
- 男女別の厚生年金平均月額:男性 約16万4,000円 / 女性 約10万5,000円
国民年金のみに加入していた人の受給額は、満額を満たしていても月額7万円弱にとどまります。保険料の未納期間や免除期間がある場合はさらに減額され、平均受取額は約5.6万円まで落ち込みます。
一方、厚生年金加入者は老齢基礎年金に「老齢厚生年金(報酬比例部分)」が上乗せされるため、平均で月額約14.5万円となります。しかし、こちらも現役時代の平均年収や勤務年数によって受け取れる金額が跳ね上がる人もいれば、10万円前後に留まる人もおり、個人差が非常に激しいのが実態です。
「額面通りもらえない」年金手取り計算の罠|天引きされる税金・社会保険料
多くのシニアが受給開始時に直面するのが「手取り額のギャップ」です。公的年金は非課税ではなく、一定額以上を受給している場合は現役時代の給与と同じように各種税金や社会保険料が天引き(特別徴収)されます。
年金の額面から差し引かれる主な項目は以下の4点です。
- 介護保険料:65歳以上になると市区町村から直接天引き(自治体により月額5,000円〜8,000円程度)。
- 国民健康保険料(75歳以上は後期高齢者医療保険料):前年の年金収入等に応じて算定。
- 所得税および復興特別所得税:公的年金等控除や基礎控除を引いた後の課税所得に対して課税。
- 住民税:前年の所得に応じて自治体から課税。
手取り額の計算目安としては、額面の約85%〜90%が手元に残る計算になります。
例えば、厚生年金の額面が月額15万円(年額180万円)の単身者の場合、介護保険料や健康保険料、住民税などが引かれ、実際の手取り月額は約13万2,000円前後まで目減りします。年間ベースに換算すると、約20万円以上が社会保険料や税金として消えていく計算です。「年金額面=そのまま使える生活費」と誤認して老後資金を試算すると、大きな資金ショートを招く危険があります。
世帯別に見る年金受給額の実態|夫婦世帯・独身(単身)・女性のリアル
年金の受給実態は、世帯構成によって受け取れる総額が根本から異なります。厚生労働省が示す「モデル世帯」と、近年急増している「おひとりさま世帯」のリアルな受給水準を比較します。
【世帯タイプ別の平均年金受取額(月額)】
- 夫が会社員+妻が専業主婦(標準モデル世帯):約23万円(手取り約20万円)
(夫の厚生年金約16.2万円 + 妻の国民年金満額約6.8万円) - 夫婦ともに正社員(共働き世帯):約28万〜32万円(手取り約24万〜27万円)
(夫の厚生年金約16万円 + 妻の厚生年金約13万円) - 独身男性(厚生年金受給者):約16万4,000円(手取り約14.4万円)
- 独身女性(厚生年金受給者):約10万5,000円(手取り約9.5万円)
- 独身(自営業・国民年金のみ):約5万6,000円〜6万8,000円(ほぼ天引きなし)
ここで注目すべきは、女性の厚生年金平均受給額の低さです。現在のシニア世代女性は、結婚や出産を機に退職して専業主婦になったり、非正規雇用やパートタイム勤務で厚生年金の加入期間が短かったりしたケースが多く、平均月額は10万円台前半にとどまります。単身女性が厚生年金だけで暮らしていく場合、かなり切り詰めた家計管理を強いられるのが現実です。
65歳時点の年金受給額早見表|現役時代の年収・加入年数別シミュレーション
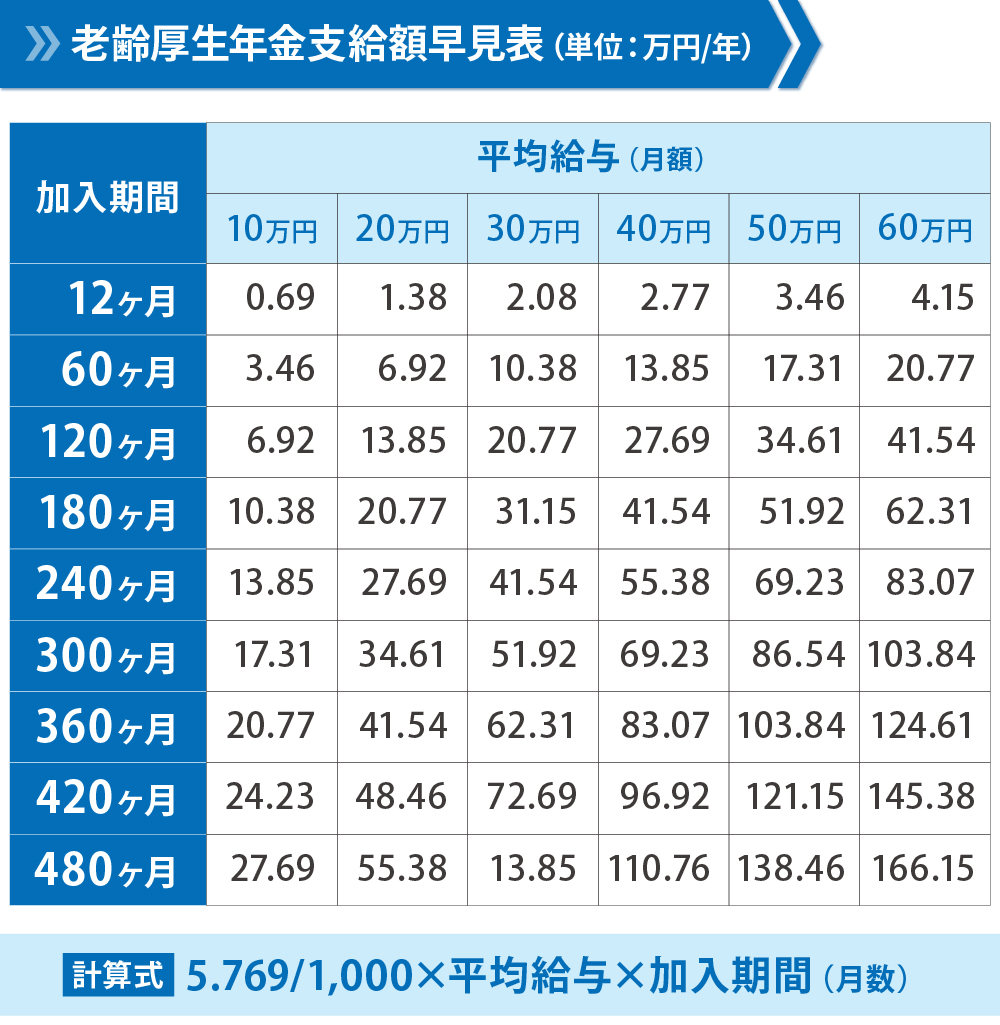
厚生年金の受給額は、「現役時代の平均標準報酬月額(生涯平均年収)」と「加入期間」に比例して決まります。40年間(480カ月)厚生年金に加入し、65歳から受給を開始した場合の年金額早見表は以下の通りです。
【65歳受給開始・加入40年の年金見込額(月額ベース)】
- 平均年収300万円(40年勤務):受給額 約11万8,000円(基礎年金+厚生年金)
- 平均年収400万円(40年勤務):受給額 約13万6,000円
- 平均年収500万円(40年勤務):受給額 約15万4,000円
- 平均年収600万円(40年勤務):受給額 約17万2,000円
- 平均年収700万円(40年勤務):受給額 約19万0,000円
- 平均年収800万円(40年勤務):受給額 約20万8,000円
現役時代に平均年収500万円を維持して40年間勤め上げても、受け取れる年金額は月額約15.4万円(手取り約13.5万円)です。手取り20万円以上を単身で確保するには、現役時代の平均年収が800万円近く必要となります。
老後生活費の平均と年金のギャップ|毎月いくら不足するのか?
総務省の家計調査によると、高齢者世帯が日常生活を送るために必要な毎月の生活費は以下の水準が目安となっています。
- 65歳以上の夫婦無職世帯の平均支出:月額 約26万5,000円(基礎的支出)
- 65歳以上の単身無職世帯の平均支出:月額 約15万5,000円(基礎的支出)
- ゆとりある老後生活費(旅行や趣味を含む):月額 約38万円(公益財団法人生命保険文化センター調べ)
標準的な夫婦世帯(年金手取り約20万円)の場合、基礎的な生活を送るだけでも毎月約6.5万円の赤字が生じます。年間で約78万円、65歳から90歳までの25年間で計算すると約1,950万円の貯蓄取り崩しが発生します。
さらに、ゆとりある老後(月38万円)を目指す場合、不足額は毎月約18万円に達し、25年間で5,000万円以上の準備が必要となります。単身者の場合でも、厚生年金の手取り平均が約13万〜14万円のため、基礎的生活費(15.5万円)に対して毎月1万5,000円〜2万5,000円程度の補填が求められます。
年金受給開始年齢の繰り下げは本当に得か?メリット・デメリットと損益分岐点
年金の不足分を補う有効な制度として注目されているのが、受給開始時期を遅らせる「繰り下げ受給」です。原則65歳からの受給開始を66歳から75歳まで遅らせることで、受給額を一生涯増額させることができます。
【繰り下げ受給の増額率】
- 1カ月遅らせるごとに:+0.7%増額
- 70歳まで繰り下げ(5年遅延):+42.0%増額(受給額1.42倍)
- 75歳まで繰り下げ(10年遅延):+84.0%増額(受給額1.84倍)
例えば、65歳時点で月額15万円受給できる人が70歳まで繰り下げると、月額は約21万3,000円に跳ね上がります。
損益分岐点の目安は、受給を開始した年齢から「およそ11年10カ月〜12年」です。70歳から受け取り始めた場合は82歳、75歳から受け取り始めた場合は87歳まで生存すれば、65歳から受け取り続けた場合の累計額を上回ります。
ただし、注意すべきデメリットもあります。年金額が増えることで所得税や住民税、国民健康保険料の等級が上がり、手取りベースでの増加率は額面ほど伸びない点です。また、加給年金(厚生年金の家族手当)が繰り下げ期間中は受け取れないリスクもあるため、自身の健康状態や現役時代の資産額を総合的に勘案した判断が求められます。
【年金 平均】に関するよくある質問(FAQ)
Q1:国民年金(自営業)しかありませんが、老後生活はどう対策すべきですか?
A1:国民年金を満額納付しても月額約6.8万円にとどまるため、単身でも毎月約8万〜9万円の不足が生じます。現役中から「国民年金基金」や「iDeCo(個人型確定拠出年金)」、「小規模企業共済」などの税制優遇制度をフル活用し、公的年金の上乗せ口座を自前で構築しておくことが必須対策となります。
Q2:夫が亡くなった場合、妻が受け取れる遺族年金の平均額はいくらですか?
A2:会社員だった夫が死亡した場合、妻には「遺族厚生年金」が支給されます。金額は夫の老齢厚生年金の報酬比例部分の4分の3が基本です。例えば、夫の厚生年金が月16万円(基礎年金6.8万円+厚生年金9.2万円)だった場合、遺族厚生年金は約6.9万円。これに妻自身の老齢基礎年金(約6.8万円)を足すと、受取額は月額約13.7万円程度になります。
Q3:パートやアルバイトでも厚生年金に加入した方が将来得ですか?
A3:長期的に見れば確実にプラスです。社会保険適用拡大により、短時間労働者でも厚生年金に加入しやすくなっています。保険料の自己負担が発生するため目先の手取りは一時的に減りますが、保険料の半分は会社が負担してくれる上、将来受け取れる年金額が生涯にわたって増額され、万が一の際の「障害厚生年金」や「遺族厚生年金」の保障も手厚くなります。
まとめ:年金の実態を把握し、賢い老後防衛策を
2026年時点の公的年金受給額の実態を紐解くと、厚生年金の平均月額は約14.5万円、国民年金は約5.6万円であり、ここからさらに約10〜15%の税金や社会保険料が差し引かれます。夫婦世帯で約20万円、単身者で約13万円という「リアルな手取り額」を前提に置くと、公的年金だけでゆとりある生活を送るのは困難と言わざるを得ません。
不足額を埋めるためには、早いうちからの資産形成(新NISAやiDeCo)を進めると同時に、65歳以降も長く働いて受給開始年齢を繰り下げるなど、多面的な防衛策を講じることが重要です。まずは「ねんきん定期便」や「ねんきんネット」で自身の将来の受取見込額を正確に把握し、現実的なマネープランを組み立てていきましょう。 (出典: 年金 平均(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
