年金請求書はいつ届く?遅れると損する書き方見本と65歳の手続き
老後の生活設計を支える柱でありながら、いざその時を迎えると手続きに戸惑う人が後を絶たないのが公的年金です。受給資格を満たしている人であっても、何もしなければ口座に年金が自動で振り込まれることはありません。受給開始のトリガーとなる「年金請求書」を期日通りに提出しなければ、最初の給付が数か月先へずれ込み、老後資金の資金繰りに狂いが生じるリスクを抱えることになります。
日本年金機構から届く緑色や青色の封筒には、受給権を得るための極めて重要な書類が同封されています。2026年現在の最新実務を踏まえ、請求書が届くタイミングから書き方の見本、マイナンバー連携に伴う添付書類の変化、さらには受給を遅らせて受取額を増やす「繰下げ受給」を選択する際の注意点まで、現場の取材に基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年金請求書は65歳の誕生日の「3か月前」に原則届くが、提出できるのは「誕生日の前日以降」に限られる。
- 要点2:マイナンバーの記載により住民票等の添付は原則不要になったが、加給年金の受給判定には戸籍謄本が依然として必須。
- 要点3:提出から初回の年金振込日までは約3〜4か月かかるため、書類の不備や提出遅れは家計のキャッシュフローを直撃する。
【到着時期】年金請求書はいつ届く?65歳受給のスケジュールと届かない理由
原則として、老齢基礎年金および老齢厚生年金の受給権が発生するのは65歳の誕生日の前日です。これに先立ち、日本年金機構からは誕生月の3か月前に「年金請求書(国民年金・厚生年金保険老齢給付)」が対象者の自宅へ郵送されます。例えば、9月15日生まれの人であれば、6月の中旬から下旬にかけて手元へ届くスケジュールです。
ここで多くの人が陥りがちな勘違いが、「届いたらすぐにポストへ投函してしまう」というトラブルです。法律上、受給資格が確定するのは誕生日の前日であるため、どれほど早く書類を仕上げても65歳の誕生日の前日より前には提出を受理してもらえません。早すぎる提出は書類の返戻や保留を招き、余計な手間を増やす原因になります。
一方で、「誕生日の3か月前を過ぎても年金請求書が届かない」という相談も現場では頻発しています。年金請求書が届かない主な理由には、以下の3つのパターンが挙げられます。
- 引っ越し時の住所変更漏れ:マイナンバーと基礎年金番号が未連携のまま転居し、日本年金機構へ住所変更届を出していない。
- 受給資格期間の不足:公的年金の受給に必要な「保険料納付済期間+免除期間」の合計が10年(120か月)に満たない。
- すでに特別支給の老齢厚生年金を受給中:60代前半ですでに年金を受け取っている人には、3か月前ではなく誕生月の初旬に簡素化された「ハガキ形式の請求書」が届く。
誕生日の2か月前になっても封筒が届かない場合は、基礎年金番号が確認できる書類を用意したうえで、速やかに近くの年金事務所へ確認を取る必要があります。
【書き方見本】老齢基礎年金・老齢厚生年金の裁定請求書をミスなく仕上げる手順
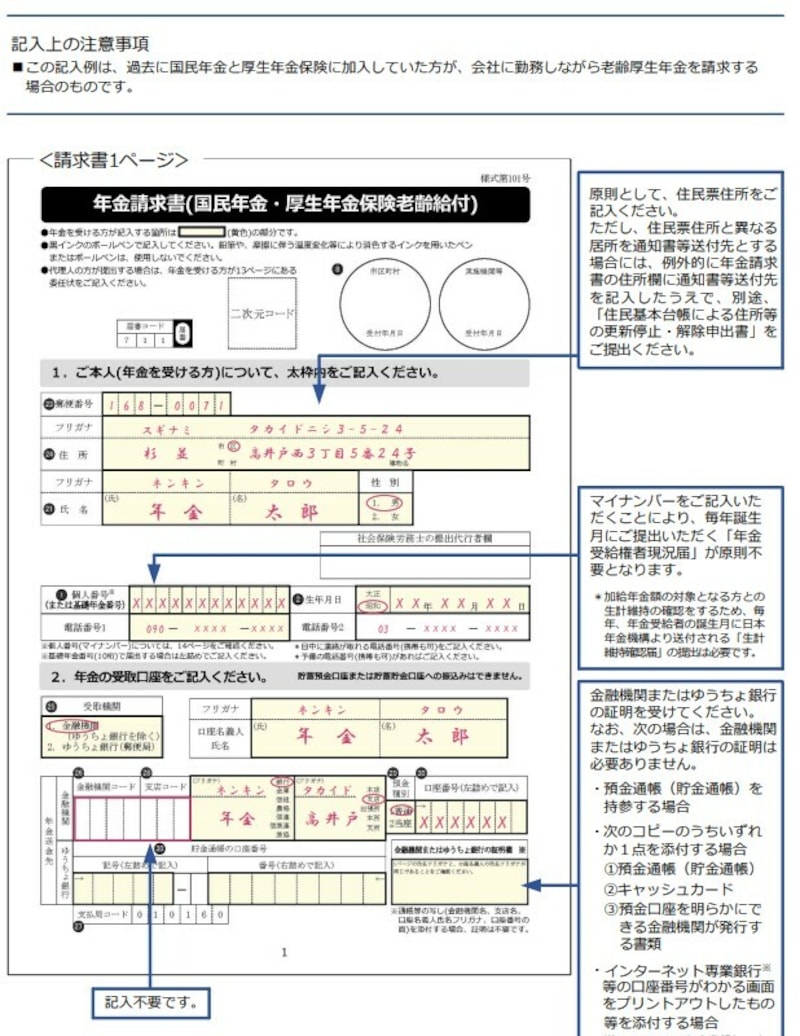
送付されてくる年金請求書(正式名称:老齢給付裁定請求書)は、一見すると複雑な様式に見えますが、大半の基本情報はあらかじめ印字された「事前送付用請求書」となっています。日本年金機構のデータベースに基づき、氏名、生年月日、性別、住所、年金手帳に記載された基礎年金番号などが印字されているため、ゼロから手書きする箇所は限られています。
記入時にチェックすべき主要項目と書き方のポイントは次の通りです。
- 受取先金融機関の指定:年金を振り込む本人名義の銀行口座を記入します。金融機関の窓口で通帳を提示して「確認印」をもらうか、または通帳のコピー(見開きページ)を台紙に貼付すれば窓口での証明印は省略可能です。
- マイナンバーの記載:所定の欄に12桁の個人番号を正確に記入します。これを記載することで、後述する行政手続きの簡素化メリットを最大限に享受できます。
- 配偶者および扶養親族の情報:厚生年金の加入期間が20年以上(原則240か月以上)ある場合、生計を維持している配偶者がいれば「加給年金」が加算される可能性があります。対象となる配偶者や子の氏名・生年月日は漏れなく記載しなければなりません。
- 年金の受給開始時期の選択:65歳から受け取るのか、それとも後述する「繰下げ受給」を選択するのかを意思表示するチェック欄があります。通常通り65歳から受給する場合は、標準の受給開始欄を選択します。
書き損じが生じた場合は、修正テープなどは使用せず、二重線で抹消して余白に正しい情報を記入するのが公的書類の鉄則です。
【添付書類一覧】戸籍謄本は必要?マイナンバー記載で変わる提出書類
かつての年金受給手続きでは、住民票や戸籍謄本、非課税証明書など役所を回って多数の公的証明書を集める必要がありました。しかし現在は、行政手続きのデジタル化が進んだことで、年金請求書にマイナンバーを記載すれば、原則として「住民票の写し」の提出は不要となっています。
ただし、すべての場合で公的書類が不要になったわけではありません。特に注意が必要なのが、厚生年金の「家族手当」とも呼ばれる加給年金の加算対象者がいるケースです。
状況別の必要書類は以下の通りに整理されます。
- 全員共通で必要なもの:年金請求書本体、振込先口座を確認できる書類(通帳やキャッシュカードのコピー)。
- 加給年金の対象となる配偶者・子がいる場合:受給権者との身分関係を証明する「戸籍謄本(戸籍全部事項証明書)」および、生計を一にしていることを証明するための「世帯全員の住民票」(マイナンバー連携で省略できる場合もありますが、別居中やすみ分け確認のため提出を求められるケースが一般的です)。
- 配偶者の所得確認書類:配偶者の加給年金加算基準(前年の年収850万円未満など)を満たしているか確認するため、状況に応じて所得証明書や課税証明書が必要となります。
添付書類として戸籍謄本を取得する場合、「年金受給権が発生した日(65歳の誕生日の前日)以降」に発行されたものでなければ有効とみなされない点に十分な注意が必要です。早く用意しすぎると再取得の手間と手数料が無駄になります。
【提出先と窓口】日本年金機構への提出方法と年金事務所の相談予約
完成した年金請求書と添付書類の提出先は、全国の年金事務所または「街角の年金相談センター」です。提出方法には「郵送」と「窓口持参」の2つの手段があります。
同封されている返信用封筒を用いて郵送提出することも可能ですが、添付書類の漏れや記入ミスに不安がある場合は、窓口へ持参して担当職員に対面で確認してもらうのが確実です。ただし、窓口対応には決定的なルールが存在します。
現在、日本年金機構の窓口相談は完全予約制(事前予約制)が基本となっています。予約なしで飛び込み訪問をしても、数時間待たされるか、当日の対応を断られる事態になりかねません。相談や提出の希望日が決まったら、専用の「予約受付専用電話」や公式ウェブサイトの予約受付システムを活用し、年金事務所の相談予約を事前に完了させておくことが鉄則です。
予約時には基礎年金番号の入力を求められるため、手元に年金手帳やねんきん定期便を準備した状態で手続きを進めるとスムーズです。
【繰下げ受給の手続き】受給開始を遅らせて増額を狙う場合の注意点
公的年金は、65歳で受け取らずに受給開始を66歳から最大75歳まで遅らせることで、受取額を増額させる「繰下げ受給」を選択できます。増額率は1か月遅らせるごとに+0.7%、最大となる75歳まで遅らせれば+84%という大幅な増額が恒久的に続きます。
この繰下げ受給を希望する場合、手続き方法は非常に特殊です。「65歳の時点で送られてきた年金請求書を提出しない」、あるいは請求書内の「繰下げ希望」欄にチェックを入れて返送します。
しかし、安易に未提出のまま放置することには見落としがちな罠があります。
- 加給年金は繰下げても増額されない:繰下げ待機中は、本来受け取れるはずの加給年金(年額約40万円規模)が全額支給停止となり、後から増額されることもありません。厚生年金に加給年金が付く人は、老齢厚生年金だけは65歳から受給し、老齢基礎年金のみを繰り下げる「部分繰下げ」を検討するのがセオリーです。
- 繰下げ請求は本人が受給したい時期に行う:将来受給を開始したい年齢に達した段階で、改めて年金事務所へ行き「支給繰下げ請求書」を提出しなければ給付は始まりません。
自身の健康状態や資産状況、配偶者との年齢差を総合的に計算しないまま繰下げを選択すると、生涯受取総額でかえって損をするリスクもあるため、制度の仕組みを冷静に見極める必要があります。
【受給開始と振込日】手続き完了から最初の振込日までのタイムラグ
年金請求書を65歳の誕生日前日以降に無事提出できたとしても、翌月からすぐ口座にお金が振り込まれるわけではありません。書類の審査と裁定手続きには相応の期間を要します。
一般的なタイムスケジュールとして、書類提出から約1〜2か月後に「年金決定通知書」および「年金証書」が簡易書留等で届きます。その後、さらに約1〜2か月を経てようやく初回の振込が実行されます。つまり、請求書を提出してから受給開始の初回振込日までは、通常3か月〜4か月程度のブランクが生じることになります。
公的年金の定期支払日は、偶数月(2月、4月、6月、8月、10月、12月)の15日(土日祝の場合は直前の平日)と定められています。例えば、65歳の誕生月である9月に書類を提出した場合、裁定手続きがスムーズに進めば、初回の振込は12月15日、あるいは翌年2月15日となります。
提出が数か月遅れれば、その分だけ初回振込日も後ろへスライドします。過去の未支給分は初回振込時に一括して遡及払いされるため権利自体が消えるわけではありませんが、退職後の無収入期間が想定以上に長引けば、日々の生活防衛資金を切り崩すリスクに直面します。
【年金請求書】に関するよくある質問(FAQ)
Q1:65歳の誕生日の前月になっても請求書が届かない場合はどうすればいいですか?
A1:まずは過去の引っ越し時に年金機構への住所変更届を出していたか、受給資格期間(10年)を満たしているかをご確認ください。要件を満たしているにもかかわらず届かない場合は、基礎年金番号がわかる書類(年金手帳やねんきん定期便)を用意し、管轄の年金事務所へ問い合わせることで再発行・送付の手続きが可能です。
Q2:年金請求書の提出が誕生日の数か月後になってしまったら、過去の分は消滅しますか?
A2:年金の請求権は法律上、5年間は時効によって消滅しません。提出が数か月〜数年遅れた場合でも、過去に遡って未受給分が一括で振り込まれます。ただし、何年も放置すると手続きが煩雑になり、万一5年を超えると古い月分の給付が時効消滅する恐れがあるため、届き次第速やかに提出してください。
Q3:年金請求書にマイナンバーを記入すれば、身分証明書の添付は完全に不要ですか?
A3:郵送で提出する場合は、なりすまし防止のため「マイナンバーカードの表裏コピー」または「通知カードのコピー+運転免許証などの身元確認書類コピー」の添付が求められます。窓口で直接提出する場合は、マイナンバーカード現示のみで済むケースが一般的です。また、加給年金の手続きを伴う場合は、マイナンバー連携とは別に戸籍謄本などの原本提出が必要になります。
まとめ:受給権を確実に形にするための入念な準備を
老齢年金の受給手続きは、制度の自動化が進んだ現代においても、受給者本人の主体的な申請が不可欠な仕組みです。マイナンバーの普及によって住民票の取得など一部の負担は軽減されましたが、「誕生日前日以降の提出」「加給年金の戸籍謄本添付」「受給開始時期の選択」など、誤解しやすいハードルは依然として残されています。
書類が手元に届いたら放置せず、記載内容の確認と添付書類の洗い出しを速やかに進めることが肝要です。退職後のライフプランや資金需要を見据え、窓口予約を上手に活用しながら、確実かつタイムリーな受給開始を実現させてください。 (出典: 年金 請求 書(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
